跨界协同 电子产品、家电、数码配件与汽车零部件的融合发展
在当今科技飞速发展的时代,行业边界日益模糊,跨界融合已成为推动产业升级的重要动力。电子产品、家电类、数码配件与汽车零部件,看似分属不同领域,实则通过技术创新与供应链整合,正形成紧密的生态网络。那些业务涉及电子配件产品、家电类以及汽车零部件的企业,正站在这一融合浪潮的前沿,迎来新的机遇与挑战。
电子产品:创新引擎,驱动多领域进步
电子产品涵盖消费电子、通信设备、计算机及外围设备等,其核心在于半导体、集成电路、传感器等基础元器件的不断突破。随着5G、人工智能、物联网的普及,电子产品不仅自身迭代加速,还向家电和汽车领域深度渗透。例如,智能家居中的控制模块、汽车中的ECU(发动机控制单元),都源于电子技术的积累与演化。
对于同时经营电子配件产品的企业而言,这意味着更广阔的市场:一方面,消费电子配件(如充电器、数据线、蓝牙耳机)需求旺盛;另一方面,工业级电子配件(如连接器、PCB板)又可为家电和汽车零部件提供底层支持。这种业务重叠促使企业必须同时关注消费趋势与工业标准,以灵活的产品线应对多元需求。
家电类:智能化转型,借力电子技术
传统家电正经历智能化革命,从单一的机械控制转向电子化、网络化、语音交互。智能冰箱、变频空调、扫地机器人等产品,无一不依赖高性能电子元器件和数码配件(如Wi-Fi模块、传感器、显示屏)。家电企业逐渐与电子配件供应商形成共生关系:电子配件提供“大脑”和“神经”,家电企业则负责整机设计、用户体验与渠道销售。
对于业务横跨电子配件与家电类的公司,协同效应显著。例如,一家生产温度传感器的企业,既可为电饭煲、热水器供货,也可将同类传感器用于汽车发动机温度监控。这种技术复用降低了研发成本,加快了产品上市速度。家电的规模化生产对电子配件的可靠性、一致性提出高要求,倒逼企业提升品控能力。
数码配件:链接消费端与工业端
数码配件是离消费者最近的电子分支,包括手机壳、移动电源、快充头、扩展坞等。这一领域竞争激烈,更新换代快,对设计、供应链反应速度要求极高。数码配件中蕴含的通用技术(如锂电池管理、无线充电、Type-C接口)常常成为家电和汽车零部件的技术预研池。
例如,氮化镓(GaN)快充技术最初用于数码配件,如今已被导入笔记本电脑和电动汽车的车载充电器。再如,蓝牙模块在数码配件中普及后,迅速渗透到智能家电和汽车免钥匙进入系统。因此,业务涉及电子配件产品的企业,如果能将数码配件的创新成果迁移到汽车零部件,往往能获得差异化优势。
汽车零部件:电子化与智能化主战场
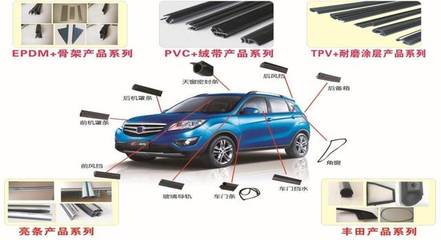
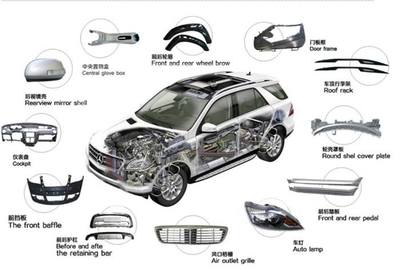
汽车零部件正从机械主导转向电子主导。现代汽车中,电子零部件成本占比已超过30%,尤其在新能源和自动驾驶汽车中,这一比例更高。汽车零部件涵盖发动机、底盘、车身、电气设备等,其中电气设备(如电池管理系统、电机控制器、车载信息娱乐系统)与电子、家电技术高度重合。
传统汽车零部件巨头纷纷进军电子领域,而电子企业也在反向切入汽车供应链。例如,松下既是家电巨头,也是特斯拉电池和车载电子供应商; LG同时经营家电、数码配件和汽车零部件(如车载显示屏、摄像头模块)。这充分说明,将电子配件、家电和汽车零部件置于同一业务版图下,可以共享客户资源、研发平台和制造设施,形成“消费电子反哺汽车,汽车技术提升家电”的良性循环。
业务协同:打造集成供应链的竞争优势
当一家企业同时涉足电子配件产品、家电类及汽车零部件,其核心优势在于供应链协同与技术平台复用。具体而言:
- 采购协同:被动元件、连接器、线束等通用物料可集中采购,降低单价。
- 研发协同:电子控制、传感器融合、电源管理等技术可在三个领域交叉应用,缩短开发周期。
- 制造协同:SMT(表面贴装技术)产线既能生产数码配件板卡,也能生产家电控制板和汽车电子模块。
- 品质协同:汽车行业的严苛标准(如AEC-Q100)可推动家电和电子配件质量提升,而消费电子的快速迭代又为汽车电子提供创新思路。
协同也面临挑战:不同领域对可靠性、寿命、认证要求差异巨大。例如,汽车零部件需耐受极端温度和振动,而消费电子更注重轻薄与成本。因此,企业需建立柔性管理体系,分领域配置资源,同时搭建公共技术底座,避免“一刀切”。
未来趋势:融合加速,边界消失
随着电动化、智能化、网联化浪潮席卷全球,电子产品、家电、数码配件与汽车零部件的融合将进一步深化。智能家居与车家互联场景的出现,要求家电和汽车共享同一通信协议;自动驾驶对高精度地图和传感器的需求,又推动了数码配件中的激光雷达、摄像头模组向车规级演进。
可以预见,未来成功的企业不再是单一领域的专家,而是能够整合电子配件、家电类和汽车零部件资源的生态构建者。只有拥抱跨界协同,才能在激烈的市场竞争中占据先机,实现从“制造”到“智造”的跨越。
电子产品、家电类、数码配件与汽车零部件已形成一个相互依存、相互促进的有机整体。业务涉及这些领域的企业,应当主动打破行业壁垒,以电子技术为纽带,以用户需求为导向,构建跨领域的核心竞争力,方能在新一轮产业变革中行稳致远。