2017年中国汽车与汽车零部件行业市场概况及发展趋势分析
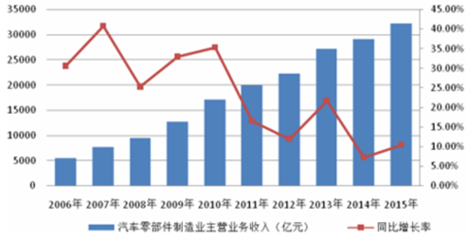
2017年是中国汽车产业发展历程中具有里程碑意义的一年。在购置税优惠政策、新能源汽车补贴政策以及消费升级等多重因素推动下,全年汽车产销量分别达到2901.5万辆和2887.9万辆,连续九年位居全球第一。与此汽车零部件作为整车工业的基础和核心竞争力,其市场格局、技术路径与产业生态也在这一年发生了深刻变化。以下从市场概况与发展趋势两个维度展开分析。\n\n一、2017年中国汽车与汽车零部件行业市场概况\n\n(一)整车市场:总量增速放缓,结构分化明显\n2017年,中国汽车市场整体呈现‘微增长’态势。乘用车产销分别为2480.7万辆和2471.8万辆,同比分别增长1.6%和1.4%,增速较2016年大幅回落。其中,SUV延续高增长,全年销量1025.3万辆,同比增长13.3%,成为乘用车增长的核心引擎;轿车销量1184.8万辆,同比下降4.5%;MPV销量207.1万辆,同比下降17.1%。商用车在治超治限、基建投资及老旧车淘汰等政策带动下强劲复苏,全年产销分别为420.9万辆和416.1万辆,同比分别增长13.1%和13.8%,其中重卡销量达111.7万辆,创历史新高。\n\n(二)新能源汽车:高速增长,政策驱动转向市场驱动\n2017年新能源汽车产销分别为79.4万辆和77.7万辆,同比分别增长53.8%和53.3%,占汽车总销量的2.7%。纯电动汽车产销分别为66.6万辆和65.4万辆,同比增长83.1%和84.8%;插电式混合动力汽车产销分别为12.8万辆和12.3万辆,同比下降2.1%和1.8%。新能源乘用车中,A00级和A0级车型占比超七成,个人消费比例显著提升。补贴退坡与‘双积分’政策酝酿促使企业加速技术升级与成本摊薄。\n\n(三)汽车零部件市场:规模扩大,进口替代与出口并进\n2017年中国汽车零部件市场规模突破3.7万亿元,同比增长约8%。行业整体呈现以下特征:一是企业数量多、集中度低,规模以上零部件企业超1.3万家,但同质化竞争激烈;二是关键核心零部件(如电喷系统、变速箱、ADAS传感器)仍依赖外资或合资企业,但本土企业在车身结构件、内外饰、底盘铸造件、动力电池等领域进步明显;三是出口稳步增长,全年零部件出口额约700亿美元,主要面向北美、欧洲和新兴市场;四是并购整合加速,均胜电子、继峰股份、骆驼股份等通过海外收购获取技术与客户资源。\n\n(四)产业链格局与政策环境\n整车企业推出平台化、模块化战略(如吉利CMA、奇瑞T1X),推动零部件企业从单一供货向系统集成转变。国家发布《汽车产业中长期发展规划》,明确节能与新能源汽车、智能网联汽车为主攻方向;《外商投资产业指导目录(2017修订)》放开新能源汽车合资股比限制,加剧竞争。《乘用车企业平均燃料消耗量与新能源汽车积分并行管理办法》落地,对零部件轻量化、电动化、高效化提出更高要求。\n\n二、发展趋势分析\n\n(一)动力总成电动化转型加速\n传统内燃机零部件(如燃油喷射、涡轮增压)增长空间收窄,而‘三电’(电池、电机、电控)需求爆发,成为零部件行业最大增量。预计到2020年,动力电池成本与能量密度分别达到1元/Wh和300Wh/kg,推动电动化渗透率提升。\n\n(二)智能化与网联化重塑零部件价值体系\n随着L1/L2级辅助驾驶普及,摄像头、毫米波雷达、超声波传感器及域控制器、高精地图、V2X通信模块等需求快速增长。预计2020年国内智能驾驶零部件市场规模超1000亿元。\n\n(三)轻量化材料应用从高端车向中低端车下探\n铝合金、高强度钢、镁合金和碳纤维复合材料成为主流方向。2017年单车用铝量约150kg,预计2020年将达200kg,带动铝制底盘、车身结构件市场扩张。\n\n(四)供应链本土化与自主可控进程加快\n整车降本压力与贸易摩擦双重背景下,主机厂积极培育本土替代供应商,尤其在芯片、传感器、电控软件